汽車零部件行業(yè)發(fā)展現(xiàn)狀與未來趨勢分析
汽車零部件是汽車工業(yè)的基礎(chǔ)和重要組成部分,是支撐汽車產(chǎn)業(yè)持續(xù)健康發(fā)展的核心要素。本文將從汽車零部件行業(yè)概述、發(fā)展現(xiàn)狀、面臨的挑戰(zhàn)以及未來趨勢等方面進(jìn)行分析,為讀者全面呈現(xiàn)汽車零部件行業(yè)的整體圖景。
一、汽車零部件行業(yè)概述
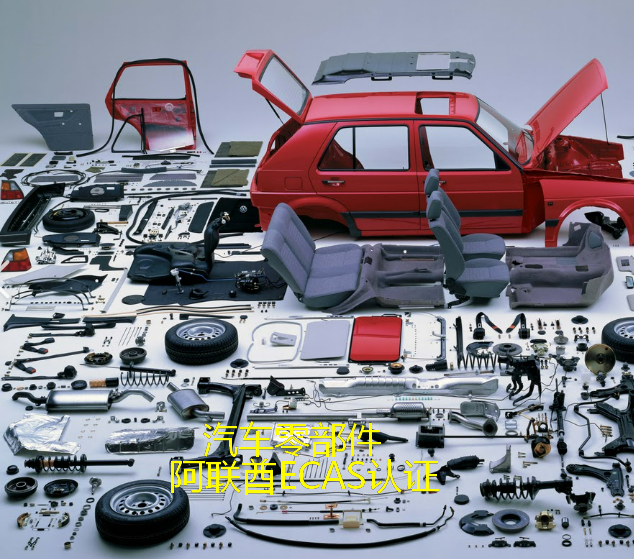
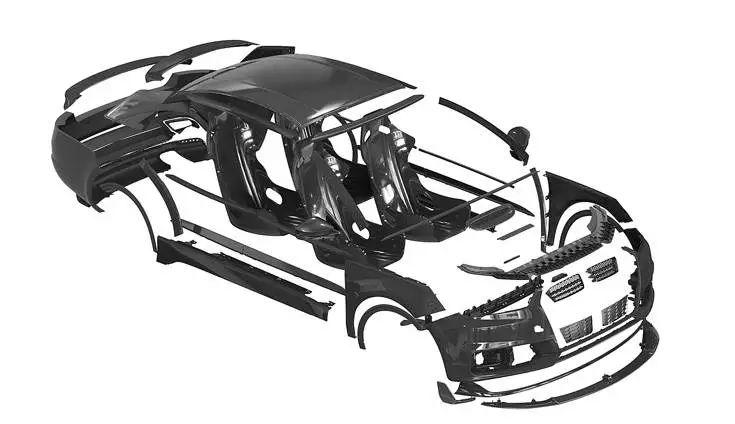
汽車零部件是指構(gòu)成汽車各個系統(tǒng)和總成的零散部件,涵蓋發(fā)動機(jī)系統(tǒng)、傳動系統(tǒng)、制動系統(tǒng)、轉(zhuǎn)向系統(tǒng)、電氣系統(tǒng)、內(nèi)外飾件等多個領(lǐng)域。按功能劃分,汽車零部件可分為動力總成零部件、底盤零部件、車身零部件、電子電器零部件等。按供應(yīng)層級劃分,則可分為一級供應(yīng)商、二級供應(yīng)商和三級供應(yīng)商,形成金字塔式的供應(yīng)鏈結(jié)構(gòu)。
汽車零部件行業(yè)具有產(chǎn)業(yè)鏈長、關(guān)聯(lián)度高、技術(shù)含量高、資金密集度高等特點。它不僅是汽車整車制造的上游支撐,更是衡量一個國家汽車工業(yè)綜合實力的重要標(biāo)志。
二、行業(yè)發(fā)展現(xiàn)狀
- 全球市場規(guī)模穩(wěn)步增長
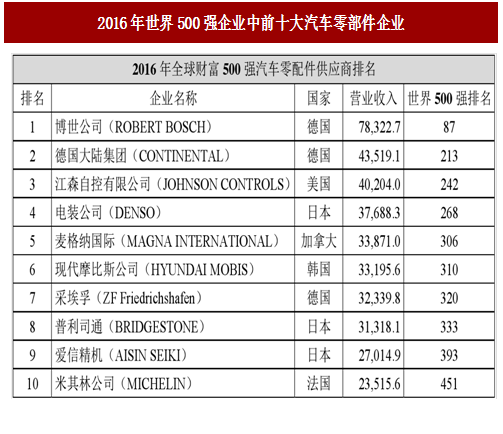
全球汽車零部件市場規(guī)模持續(xù)擴(kuò)大。隨著新興市場國家汽車保有量的不斷提升,以及新能源汽車的快速普及,零部件需求持續(xù)旺盛。國際知名零部件企業(yè)如博世、大陸、采埃孚、電裝等在技術(shù)研發(fā)和全球布局方面保持領(lǐng)先地位。
- 中國汽車零部件產(chǎn)業(yè)快速發(fā)展
中國作為全球最大的汽車生產(chǎn)和消費市場,汽車零部件產(chǎn)業(yè)發(fā)展勢頭強(qiáng)勁。國內(nèi)已形成較為完整的零部件產(chǎn)業(yè)體系,在部分細(xì)分領(lǐng)域已達(dá)到國際先進(jìn)水平。一批具有自主創(chuàng)新能力的零部件企業(yè)迅速成長為行業(yè)龍頭,在國內(nèi)市場與外資企業(yè)展開競爭。
- 新能源轉(zhuǎn)型帶來深刻變革
新能源汽車的興起對傳統(tǒng)零部件體系產(chǎn)生了顛覆性影響。動力電池、驅(qū)動電機(jī)、電控系統(tǒng)逐步取代傳統(tǒng)發(fā)動機(jī)和變速箱,成為新的核心零部件。電池管理系統(tǒng)、熱管理系統(tǒng)、智能駕駛傳感器等新型零部件的需求快速增長。
三、面臨的挑戰(zhàn)
- 核心技術(shù)有待突破
在高端電控系統(tǒng)、高精度傳感器、先進(jìn)材料等關(guān)鍵領(lǐng)域,國內(nèi)部分零部件企業(yè)仍存在技術(shù)短板,核心零部件對外依存度較高。芯片短缺、原材料漲價等問題也暴露出供應(yīng)鏈的脆弱性。
- 市場競爭日趨激烈
隨著汽車行業(yè)增速放緩以及整車廠商降本壓力的傳導(dǎo),零部件企業(yè)面臨降價壓力增大、利潤空間收窄的困境。與此外資企業(yè)加速在中國市場布局,國內(nèi)競爭強(qiáng)度不斷上升。
- 產(chǎn)業(yè)鏈協(xié)同不足
國內(nèi)零部件企業(yè)與整車廠之間尚未形成高效協(xié)同的聯(lián)合研發(fā)機(jī)制,產(chǎn)業(yè)鏈上下游的信息共享與資源整合能力有待提升。
四、未來發(fā)展趨勢
- 電動化與智能化雙輪驅(qū)動
隨著新能源汽車滲透率持續(xù)提升和智能網(wǎng)聯(lián)技術(shù)快速發(fā)展,電動化零部件和智能化零部件將成為行業(yè)增長的主要引擎。動力電池、電驅(qū)動系統(tǒng)、激光雷達(dá)、域控制器、線控底盤等產(chǎn)品將迎來爆發(fā)式增長。
- 輕量化與新材料應(yīng)用加速
在節(jié)能減排的背景下,輕量化成為汽車零部件發(fā)展的重要方向。鋁合金、鎂合金、碳纖維復(fù)合材料等輕質(zhì)材料的應(yīng)用將不斷擴(kuò)大,相關(guān)零部件企業(yè)將迎來新機(jī)遇。
- 全球化與本土化并重
中國企業(yè)將加快海外布局,通過全球化采購、海外建廠等方式提升綜合競爭力。跨國公司在中國的本土化發(fā)展路徑也將更進(jìn)一步。
- 軟件定義汽車帶來價值鏈重塑
智能汽車對基礎(chǔ)軟件和整車上層應(yīng)用的需求日益增長,這種軟硬解耦、整車更高智能化的發(fā)展帶來產(chǎn)業(yè)價值鏈重構(gòu)。軟件和數(shù)字化成為零部件核心能力的一部分。
硬趨勢與軟重構(gòu)并進(jìn),未來的汽車零部件企業(yè)需要兼顧制造能力與智能化技術(shù)的深度融合。從精密加工到機(jī)電耦合走向更高水平的“軟硬一體”,是整零企業(yè)均面臨的關(guān)鍵命題。具備全棧開發(fā)能力的零部件供應(yīng)商將從中獲取更大附加值。
五、政策支持與產(chǎn)業(yè)協(xié)同
國家出臺了一系列政策支持汽車零部件產(chǎn)業(yè)發(fā)展,包括《汽車產(chǎn)業(yè)中長期發(fā)展規(guī)劃》《關(guān)于促進(jìn)汽車零部件產(chǎn)業(yè)高質(zhì)量發(fā)展的指導(dǎo)意見》等,為行業(yè)發(fā)展?fàn)I造了良好政策環(huán)境。與此各地積極推動汽車零部件產(chǎn)業(yè)集群建設(shè),打造具有區(qū)域特色的零部件產(chǎn)業(yè)基地。上下游企業(yè)應(yīng)抓住政策窗口期,通過整零協(xié)同、聯(lián)合攻關(guān)、標(biāo)準(zhǔn)共建等方式積極固鏈補鏈強(qiáng)鏈,在關(guān)鍵零部件領(lǐng)域形成合力,共同提升產(chǎn)業(yè)鏈水平。
六、
汽車零部件行業(yè)正站在變革的十字路口。電動化、智能化、網(wǎng)聯(lián)化、共享化帶來的百年發(fā)展新機(jī)遇正在重塑整個產(chǎn)業(yè)。中國汽車零部件企業(yè)應(yīng)當(dāng)抓住以《關(guān)于促進(jìn)汽車零部件產(chǎn)業(yè)高質(zhì)量發(fā)展的指導(dǎo)意見》等一系列自主創(chuàng)新政策支持的契機(jī),加大研發(fā)投入與能力建設(shè),積極主動與整車廠、智能方案商深度協(xié)同,攜手推動整個自主零部件產(chǎn)業(yè)向全球價值鏈更高端挺進(jìn),實現(xiàn)產(chǎn)業(yè)與技術(shù)雙重創(chuàng)新。這場以協(xié)同“強(qiáng)鏈”為主題的持久戰(zhàn),關(guān)乎個體企業(yè)興衰,更關(guān)乎保障汽車制造業(yè)’提升產(chǎn)業(yè)鏈供應(yīng)鏈韌性’使命的真正達(dá)成。
如若轉(zhuǎn)載,請注明出處:http://m.sxrlxm.cn/product/2.html
更新時間:2026-11-09 17:00:03